RYNEK
Bank of England podnosi stopy procentowe do 4%. Co to oznacza dla Twojego kredytu hipotecznego w UK?
Bank of England podniósł stopę bazową (Base Rate, oficjalnie Bank Rate) z 3,75% do 4%.
To pierwsza podwyżka stóp procentowych w UK od sierpnia 2023 roku i pierwsza w ogóle zmiana od obniżki w grudniu 2025.
Dla większości z nas pierwsze pytanie jest proste: czy moja rata kredytu wzrośnie?
Odpowiedź zależy od tego, jaki masz mortgage. Jeśli masz fixed rate, dziś nic się nie zmienia. Jeśli masz tracker albo SVR, sytuacja wygląda inaczej, a termin zmiany zależy od lendera.
W tym artykule wyjaśniamy krok po kroku, co decyzja oznacza dla kredytów fixed, tracker i SVR, kiedy lenderzy podniosą oprocentowanie i co zrobić, jeśli Twój obecny deal niedługo się kończy. Jeśli wolisz omówić swoją sytuację po polsku, przy każdej z tych sytuacji podpowiadamy, jak możemy pomóc.
Stopy procentowe Bank of England: 4%, głosowanie 8 do 1
Na posiedzeniu zakończonym 4 listopada 2026 roku Monetary Policy Committee (MPC) zdecydował większością głosów 8 do 1 o podniesieniu Bank Rate o 0,25 punktu procentowego, do 4%. Jedna osoba z komitetu głosowała za większą podwyżką, o 0,5 pp.
Głównym powodem jest inflacja. Inflacja CPI w UK wzrosła we wrześniu do 3,5%, a Bank of England spodziewa się jej wzrostu do około 5% w połowie przyszłego roku. Najważniejszym czynnikiem są wyższe globalne ceny energii, związane z konfliktem na Bliskim Wschodzie.
Bank podkreślił, że polityka pieniężna „nie jest na z góry ustalonej ścieżce” (not on a pre-set path). Każda kolejna decyzja będzie zależeć od nowych danych.
Następne decyzje MPC: 17 grudnia 2026 oraz 4 lutego 2027.
Rata mortgage po podwyżce stóp – czy wzrośnie?
Według UK Finance około 87% kredytów mieszkaniowych w UK to fixed rate. Oznacza to, że większość kredytobiorców nie odczuje dziś żadnej zmiany w racie.
Tak wygląda to w zależności od rodzaju kredytu.
Fixed rate (stałe oprocentowanie)
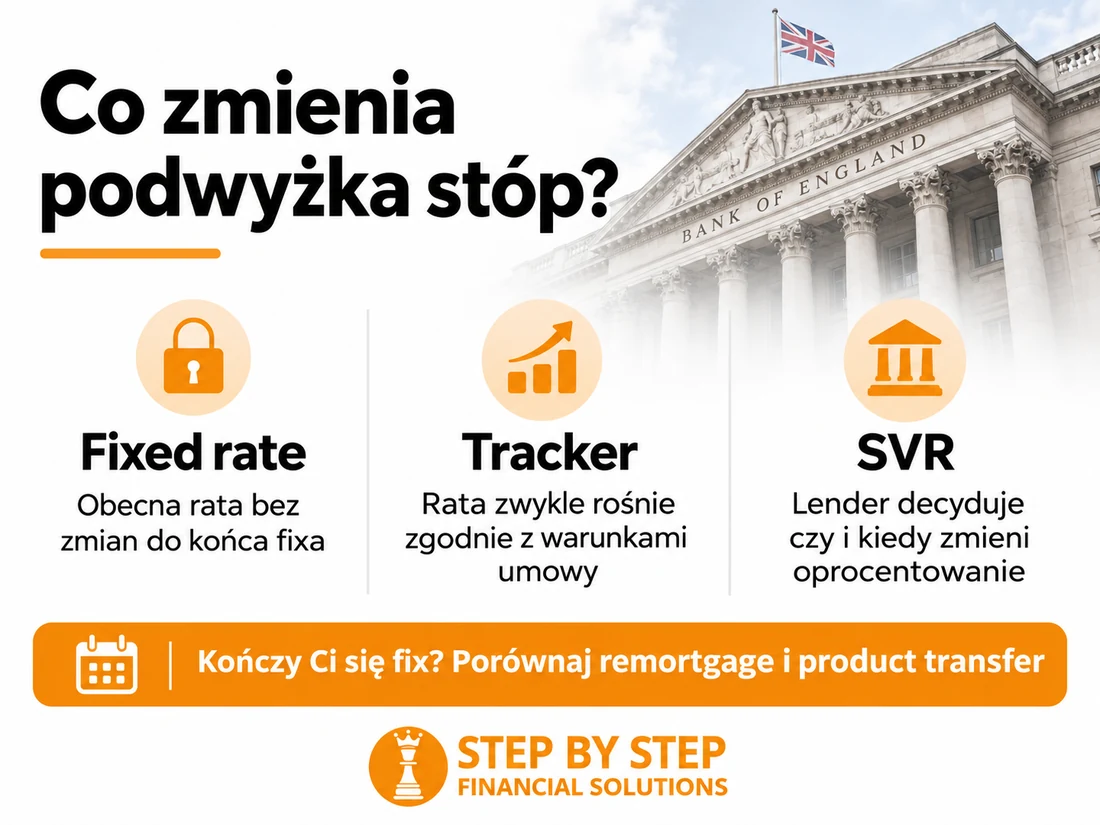
Jeśli masz fixed-rate mortgage, oprocentowanie i rata pozostają bez zmian do końca okresu stałej stopy.
Podwyżka ma znaczenie dopiero wtedy, gdy Twój deal się kończy i wybierasz nowy produkt.
Tracker mortgage – co to jest i co się zmienia?
Tracker mortgage to kredyt, którego oprocentowanie „śledzi” stopę zewnętrzną, najczęściej Bank Rate, plus stałą marżę. Gdy Bank Rate rośnie o 0,25 pp, tracker powiązany z Bank Rate zwykle rośnie o tyle samo, zgodnie z warunkami umowy.
O ile wzrośnie Twoja miesięczna rata, zależy od salda kredytu, pozostałego okresu kredytowania i warunków Twojego produktu. Nową ratę lender poda w liście lub powiadomieniu przed zmianą.
SVR (Standard Variable Rate)
SVR to standardowe zmienne oprocentowanie ustalane przez lendera. Nie jest bezpośrednio powiązane z Bank Rate, więc to lender decyduje, czy, o ile i kiedy je zmieni.
Wielu lenderów podnosi SVR po decyzji Bank of England, ale nie zawsze o dokładnie 0,25 pp i nie zawsze od razu. Część z nich poinformowała, że SVR jest „under review” (w trakcie przeglądu).
Jeśli trafiłeś na SVR, bo skończył Ci się poprzedni deal, to zwykle dobry moment, żeby sprawdzić product transfer albo remortgage (więcej niżej).
Kiedy lenderzy podniosą oprocentowanie?
Każdy lender ma własny harmonogram, a przed zmianą raty powinien wysłać Ci list lub powiadomienie.
Poniżej tylko te daty, które lenderzy potwierdzili na swoich oficjalnych stronach. Stan na 5 listopada 2026, ok. 18:20 (czasu UK). Jeśli Twojego lendera nie ma w tabeli, w tym czasie nie podał on konkretnej daty na swojej stronie – kieruj się jego listem.
| Lender | Tracker powiązany z Bank Rate – od kiedy zmiana | SVR / inne zmienne |
|---|---|---|
| Nationwide | od 1 grudnia 2026 | SMR / BMR: zmiana od 1 grudnia 2026 |
| The Mortgage Works (TMW) | od 1 grudnia 2026 | managed rates – lender poinformuje „in due course” |
| Santander | od 3 grudnia 2026 | SVR: zmiana od 3 grudnia 2026 |
| Coventry BS | od 1 grudnia 2026 | w przeglądzie |
| Yorkshire BS (YBS) | od 29 listopada 2026* | w przeglądzie |
| Skipton BS | oprocentowanie od 19 listopada, rata od 1 grudnia 2026** | w przeglądzie |
| HSBC | w ciągu 1 dnia od decyzji | w przeglądzie – nie automatycznie |
| Newcastle BS | w ciągu 14 dni od decyzji | w przeglądzie |
| Halifax | zwykle od 1. dnia miesiąca po decyzji (zasada ogólna lendera, bez konkretnej daty) – potwierdź u lendera | brak potwierdzonej daty – potwierdź u lendera |
* Yorkshire Building Society: YBS informuje, że miesięczna rata nie zmieni się automatycznie do marca 2027, chyba że klient poprosi o jej przeliczenie. Oprocentowanie i tak rośnie. Przy standardowym kredycie spłacanym kapitałowo-odsetkowo (repayment) oznacza to, że jeśli rata nie zostanie przeliczona, Twoje zadłużenie może zmniejszać się wolniej, niż zakładasz. Jeśli masz tracker w YBS, dokładnie przeczytaj list od lendera.
** Skipton: daty dotyczą trackerów zaciągniętych w Skipton Building Society. Dla kredytów przejętych z innych marek Skipton podaje inne daty – sprawdź list od lendera.
Zawsze kieruj się informacją od własnego lendera, bo daty i warunki mogą się różnić w zależności od produktu. Po kolejnej decyzji MPC 17 grudnia 2026 dodamy do tego artykułu oznaczoną aktualizację – opis decyzji z 5 listopada pozostanie bez zmian.
Czy nowe fixed rate zdrożeją o 0,25 pp?
Niekoniecznie i na pewno nie automatycznie.
Oprocentowanie nowych fixów lenderzy wyceniają głównie na podstawie swap rates, które odzwierciedlają oczekiwania rynku co do przyszłych stóp procentowych. Ta podwyżka była szeroko oczekiwana, a branża jest zgodna, że rynek „wycenił” ją w swapach już kilka tygodni wcześniej.
W minutes Bank of England wskazano, że benchmarkowe 2-letnie oprocentowanie kredytów hipotecznych wzrosło od początku września o prawie 0,5 pp, choć Bank Rate wciąż wynosił 3,75%. Część lenderów z high street w ostatnich dniach przed decyzją wręcz obniżyła wybrane fixy.
Jak relacjonuje Mortgage Solutions, brokerzy nie spodziewają się, że fixy gwałtownie podskoczą z powodu samej decyzji.
Krótko mówiąc: Base Rate to nie to samo co mortgage rate. Więcej pisaliśmy o tym we wrześniu: Base Rate bez zmian, ale oprocentowanie kredytów hipotecznych rośnie.
Czy stopy procentowe w UK będą dalej rosły?
Tego nikt nie wie na pewno, a my nie prognozujemy stóp procentowych.
Bank of England podkreśla, że kolejne decyzje zapadną od posiedzenia do posiedzenia i będą zależeć od nowych danych, przede wszystkim o inflacji. Nie ma z góry ustalonej ścieżki.
Opinie w branży są podzielone. Część komentatorów spodziewa się kolejnych podwyżek, inni uważają, że rynek wycenia ich za dużo. Właśnie dlatego trudno opierać decyzję o kredycie na przewidywaniu kolejnego ruchu.
Fixed czy tracker – co wybrać teraz?
Nie ma jednej odpowiedzi dla wszystkich.
Fixed rate daje przewidywalność. Rata jest stała przez cały okres fixa, co ułatwia planowanie budżetu. Fixy zwykle mają jednak opłaty za wcześniejszą spłatę lub zmianę (Early Repayment Charges, ERC).
Tracker może czasem startować z niższego oprocentowania niż porównywalny fix i bywa bardziej elastyczny, bo część trackerów ma niższe ERC albo nie ma ich wcale. Rata wzrośnie jednak, jeśli wzrośnie Bank Rate.
Eksperci cytowani przez What Mortgage zwracają uwagę, że tracker ma sens głównie dla osób, które poradzą sobie z ratą także wtedy, gdy stopy wzrosną bardziej, niż zakładają.
Jeśli myślisz o zmianie trackera na fixed, zacznij od sprawdzenia, czy Twój obecny produkt ma ERC i jakie opłaty ma nowy produkt. Właściwy wybór zależy od Twojego budżetu, planów wobec nieruchomości, tego, jak długo chcesz mieć pewność raty, oraz pełnego kosztu każdej opcji.
Kończy Ci się fixed rate? Remortgage czy product transfer
Jeśli Twój obecny deal kończy się w ciągu mniej więcej 6 miesięcy, dzisiejsza decyzja to dobry moment, żeby spokojnie sprawdzić możliwości, bez pośpiechu i bez brania pierwszej oferty, jaka przyjdzie.
Masz dwie główne drogi:
- Product transfer – przejście na nowy produkt u obecnego lendera. Zwykle prostsze: mniej dokumentów, a często bez pełnej oceny zdolności kredytowej.
- Remortgage – przeniesienie kredytu do innego lendera. Może dać szerszy wybór produktów, ale wymaga wniosku, sprawdzenia zdolności (affordability) i zwykle pracy solicitora.
Najniższe oprocentowanie w nagłówku nie zawsze oznacza najkorzystniejszą ofertę. Liczą się też opłaty produktowe, ERC, długość okresu i Twoje plany na przyszłość.
Wielu lenderów pozwala zabezpieczyć nowy produkt kilka miesięcy przed końcem obecnego, co pomaga uniknąć przejścia na SVR. Jak to działa krok po kroku, opisaliśmy w poradniku remortgage – jak działa, kiedy warto go zrobić i jak znaleźć lepszą ofertę. Orientacyjne wyliczenia zrobisz w kalkulatorze remortgage.
A jeśli dopiero kupujesz dom?
Dla osób kupujących pierwszą nieruchomość i przeprowadzających się nagłówek o Base Rate to tylko część obrazu.
Dostępne oferty zależą również od dochodów, wysokości depozytu, bieżących zobowiązań, historii kredytowej (credit history), okresu kredytowania (mortgage term) i kryteriów konkretnego lendera. Wyższe stopy mogą też wpływać na wyliczenia zdolności kredytowej, dlatego warto to sprawdzić, zanim złożysz ofertę na nieruchomość. Dobrym pierwszym krokiem jest umowa w zasadzie (Agreement in Principle, AIP) – za jej przygotowanie nie pobieramy opłaty. Więcej: kredyt na pierwszy dom.
Co z Buy to Let?
Landlordzi z trackerem lub produktem zmiennym odczują podwyżkę tak samo jak kredytobiorcy mieszkaniowi.
Mortgage Solutions ostrzega, że landlordzi nie powinni zakładać, że wzrost kosztów finansowania już się skończył. Dane Moneyfacts cytowane przez Mortgage Solutions pokazują, że średnie oprocentowanie fixów BTL wyraźnie wzrosło od końca lutego.
Jeśli Twój produkt BTL niedługo się kończy, warto wcześniej przeanalizować przychód z najmu, testy lenderów (ICR), opłaty i strukturę własności (prywatnie czy przez spółkę LTD). Więcej o kredytach Buy to Let.
Stopy procentowe UK 4% – co warto zapamiętać?
- Fixed rate – rata bez zmian do końca okresu stałej stopy.
- Tracker – oprocentowanie najpewniej wzrośnie o 0,25 pp, a termin zależy od lendera.
- SVR – lender może je podnieść, ale niekoniecznie o tyle samo i niekoniecznie od razu.
- Nowe fixy nie drożeją automatycznie o 0,25 pp, bo podwyżka była w dużej mierze wyceniona wcześniej.
- Deal kończy się w ciągu ok. 6 miesięcy? Porównaj product transfer i remortgage i nie zostawiaj tego na ostatnią chwilę.
Nie musisz przewidywać, co Bank of England zrobi za pół roku. Ważne, żeby wiedzieć, jakie masz możliwości już dziś.
Ile kosztuje pomoc SBS?
| Usługa | Opłata SBS |
|---|---|
| Konsultacja (30 minut, telefonicznie) | bezpłatna |
| Kredyt na zakup (purchase) | zwykle £395 |
| Remortgage | zwykle £199 |
| Buy to Let | zwykle £495 |
| Product transfer | bez opłaty |
| Umowa w zasadzie (Agreement in Principle, AIP) | bez opłaty |
Dokładna kwota zależy od Twojej sytuacji. Przed rozpoczęciem płatnych czynności potwierdzimy opłatę na piśmie.
Najczęściej zadawane pytania (FAQ)
Co oznacza podwyżka stóp procentowych w UK?
Bank Rate wzrósł z 3,75% do 4%. Lenderzy zwykle przenoszą tę zmianę na kredyty tracker i mogą podnieść SVR. Mogą też wzrosnąć stawki oszczędności. Jeśli masz fixed rate, rata nie zmieni się do końca okresu stałej stopy.
Czy moja rata kredytu hipotecznego wzrośnie?
Tylko jeśli masz tracker albo oprocentowanie zmienne. Tracker powiązany z Bank Rate zwykle wzrośnie o 0,25 pp od daty ustalonej przez lendera. SVR może wzrosnąć według decyzji lendera. Przy fixed rate rata zostaje bez zmian do końca fixa.
Kiedy wzrośnie rata trackera?
To zależy od lendera. Na przykład HSBC wprowadza zmianę w ciągu jednego dnia, Nationwide i Coventry od 1 grudnia 2026, a Santander od 3 grudnia 2026. Lender powinien poinformować Cię przed zmianą raty.
Co to jest SVR?
Standard Variable Rate to domyślne zmienne oprocentowanie lendera. Zwykle przechodzi się na nie po zakończeniu fixa, trackera lub produktu ze zniżką. Ustala je lender, może się zmienić w dowolnym momencie i często jest wyższe niż inne dostępne oferty.
Czy mogę zmienić tracker na fixed?
Często tak – przez product transfer u obecnego lendera albo remortgage do innego. Najpierw sprawdź, czy Twój tracker ma ERC, i porównaj pełny koszt nowego produktu, łącznie z opłatami.
Remortgage czy product transfer – co lepsze?
To zależy od Twojej sytuacji. Product transfer jest zwykle prostszy, remortgage może dać szerszy wybór. Warto porównać opłaty, ERC i swoje plany wobec nieruchomości, a nie tylko oprocentowanie z nagłówka.
Czy warto teraz zrobić fix, czy poczekać?
Nie ma jednej odpowiedzi. Czekanie może się opłacić, jeśli stopy spadną, ale mogą też pójść w drugą stronę. Wielu lenderów pozwala zabezpieczyć ofertę z kilkumiesięcznym wyprzedzeniem, dlatego warto wcześniej sprawdzić opcje i zdecydować na podstawie własnego budżetu, a nie prognoz.
Czy mogę zrobić remortgage w UK po polsku?
Tak. Konsultacja i cały proces mogą odbywać się po polsku. Dokumenty lenderów są po angielsku, a my wyjaśniamy je krok po kroku. Pierwsza, 30-minutowa konsultacja jest bezpłatna.
Zastrzeżenie
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani prawnej. Zawiera informacje ogólne i nie powinien być traktowany jako indywidualna rekomendacja. Artykuł opisuje decyzję Bank of England z 5 listopada 2026. Informacje o lenderach odzwierciedlają dane opublikowane przez lenderów na ich stronach według stanu na 5 listopada 2026, ok. 18:20 (czasu UK), i mogą się zmienić.
Ostrzeżenia o ryzyku
Your home may be repossessed if you do not keep up repayments on your mortgage. (Twój dom może zostać przejęty, jeśli nie będziesz spłacać kredytu hipotecznego.)
You may have to pay an early repayment charge to your existing lender if you remortgage.
Buy to Let: Your property may be repossessed if you do not keep up repayments on your mortgage. Not all Buy to Let Mortgages are regulated by The Financial Conduct Authority.
Za usługę pośrednictwa kredytowego może zostać pobrana opłata. Jej dokładna wysokość zależy od Twojej sytuacji (np. historii kredytowej i zatrudnienia). Zazwyczaj wynosi £395 przy zakupie, £199 przy remortgage i £495 przy Buy to Let. Nie pobieramy opłaty za product transfer ani za umowę w zasadzie (AIP). Przed rozpoczęciem płatnych czynności potwierdzimy opłatę na piśmie.
Step By Step Financial Solutions Ltd jest przedstawicielem (Appointed Representative) Stonebridge Mortgage Solutions Ltd, firmy autoryzowanej i nadzorowanej przez Financial Conduct Authority (FCA). Numer w rejestrze FCA: 780408. Siedziba: Unit 314, Solent Business Centre, 343 Millbrook Road West, Southampton, SO15 0HW. Numer spółki: 08946989 (Anglia i Walia).