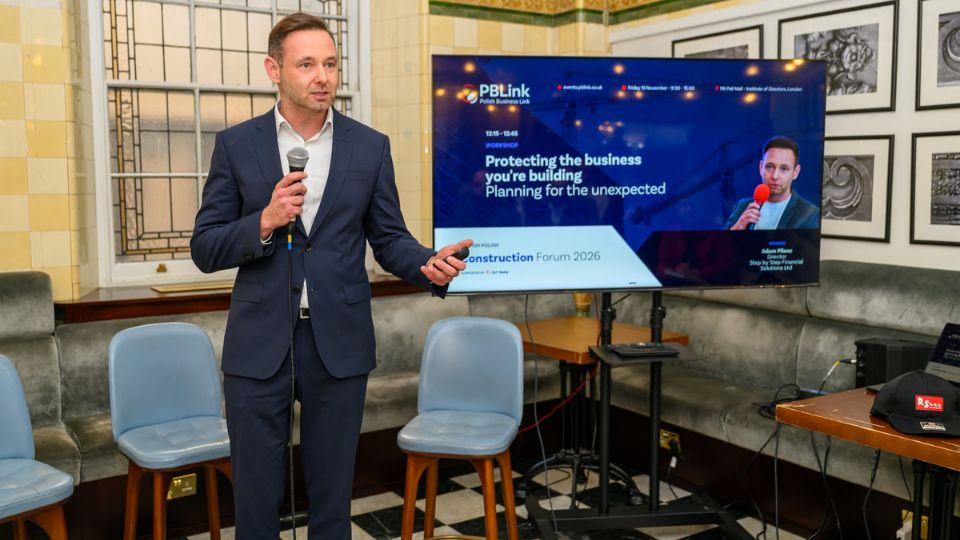
Adam Pilanc, Director, Step by Step Financial Solutions Ltd
13 listopada 2026 podczas British Polish Construction Forum w Londynie rozmawialiśmy o rozwoju firm w branży construction: specjalizacji, dywersyfikacji, inwestycjach, ludziach i decyzjach, które pomagają biznesowi rosnąć.
Podczas mojego wystąpienia chciałem jednak zwrócić uwagę na inne pytanie:
Co stanie się z firmą, jeśli osoba, na której w dużej mierze opiera się biznes, nagle nie będzie mogła pracować?
Dla wielu właścicieli LTD w UK firma to znacznie więcej niż źródło dochodu. To lata pracy, klienci, zespół, zobowiązania, rodzina i plany na przyszłość.
Dlatego business protection nie powinno zaczynać się od pytania: „Jaką polisę kupić?”.
Powinno zaczynać się od pytania:
Co dokładnie chcę ochronić i co wydarzyłoby się z moją firmą, gdyby mnie zabrakło albo gdybym przez kilka miesięcy nie mógł pracować?
Prowadzenie firmy zawsze oznacza ryzyko
Wzrost biznesu zwykle kojarzy się z czymś pozytywnym.
Więcej klientów. Większy turnover. Nowi pracownicy. Kolejne kontrakty. Nowe usługi.
Ale rozwój nie oznacza automatycznie, że firma staje się bezpieczniejsza.
Czasem jest wręcz odwrotnie.
Więcej projektów może oznaczać większe zobowiązania. Większy zespół oznacza większy payroll. Większa liczba klientów zwiększa presję na cash flow.
A jednocześnie wiele małych firm nadal opiera się na jednej lub dwóch osobach, bez których codzienne funkcjonowanie biznesu byłoby bardzo trudne.
Dlatego jednym z najważniejszych pytań, jakie właściciel firmy może sobie zadać, jest:
Jak ważny jestem dla swojej firmy i które osoby są dla niej naprawdę kluczowe?
Jak długo przetrwają nowe firmy w UK?
Najnowsze dane Office for National Statistics pokazują, że 37,6% firm założonych w UK w 2020 roku nadal działało pięć lat później.
Innymi słowy, ponad sześć na dziesięć firm z tej grupy nie dotarło do piątej rocznicy.
To nie oznacza oczywiście, że wszystkie zamknęły się z tego samego powodu. Firmy kończą działalność z wielu przyczyn.
Pokazuje to jednak, że zbudowanie biznesu, który jest w stanie przetrwać kolejne lata, wymaga czegoś więcej niż dobrego pomysłu.
Źródło: Office for National Statistics – Business demography, UK: 2025
Construction nadal jest jednym z najbardziej wymagających sektorów
W branży construction ryzyko jest szczególnie widoczne.
Według danych The Insolvency Service w ciągu 12 miesięcy do końca października 2026 roku 3 800 firm z sektora construction w Anglii i Walii weszło w formalną insolvency.
Construction odpowiadało za 17% wszystkich company insolvencies, dla których określono branżę — więcej niż jakikolwiek inny sektor.
Ważne: nie oznacza to, że 17% wszystkich firm construction upadło. To udział tego sektora w całkowitej liczbie insolvencies z przypisaną branżą.
Źródło: GOV.UK – Company Insolvency Statistics, October 2026
Dlaczego firmy wpadają w problemy?
Podczas British Polish Construction Forum podzieliłem ryzyka biznesowe na trzy główne obszary:
1. Financial survival
Firma może wyglądać dobrze na papierze.
Może mieć klientów, pełny order book, rosnący turnover i nawet wykazywać profit.
A mimo to może mieć problem z gotówką na koncie.
Wynagrodzenia, VAT, dostawcy, leasing, raty kredytów i inne zobowiązania trzeba opłacać niezależnie od tego, kiedy klient ureguluje fakturę.
Dlatego cash flow może być ważniejszy dla codziennego przetrwania firmy niż sam turnover.
Skalę problemu pokazują badania Department for Business and Trade oraz Office of the Small Business Commissioner.
Late payments kosztują brytyjską gospodarkę prawie £11 miliardów rocznie, a około 14 000 firm rocznie kończy działalność w związku z opóźnionymi płatnościami — średnio 38 każdego dnia.
Firmy mają też w każdej chwili około £26 miliardów zaległych należności.
Źródło: Office of the Small Business Commissioner – Late Payments Research
2. Commercial survival
Dobry produkt lub usługa nie wystarczą, jeśli rynek ich nie potrzebuje albo firma nie potrafi znaleźć klientów.
Ryzykiem może być między innymi brak sprzedaży, zbyt duża zależność od kilku klientów, brak marketingu, niewyróżniająca się oferta albo zbyt późna reakcja na zmiany rynku.
Dlatego rozwój powinien być testowany na podstawie rzeczywistych wyników, a nie tylko tego, że nowy kierunek „wydaje się dobrym pomysłem”.
To dobrze łączy się z jednym z głównych tematów BPCF 2026: niche or diversify?
W artykule PBLINK poświęconym rozwojowi firmy Tomasza Goslara pojawia się podobny wniosek: nowe usługi warto oceniać przez pryzmat wyników finansowych, możliwości zespołu i realnego zapotrzebowania klientów, zamiast zakładać, że każda dywersyfikacja jest dobra.
Czytaj więcej: PBLINK – Never Settle: Lessons on Building a Business in London
3. Management survival
Kolejny problem pojawia się wtedy, kiedy firma rozwija się szybciej niż jej procesy.
Brak budżetu. Brak forecastu. Rosnące koszty. Zbyt szybkie zatrudnianie. Brak delegowania. Brak planu na słabsze miesiące.
I jeszcze jeden element:
firma jest zbyt mocno uzależniona od właściciela.
To właśnie ten punkt prowadzi do business protection.
Co jeśli największym aktywem firmy jesteś Ty?
Dla wielu właścicieli małych LTD biznes jest bardzo mocno związany z jedną osobą.
Właściciel zdobywa klientów. Podejmuje najważniejsze decyzje. Nadzoruje projekty. Zna kluczowych dostawców. Kontroluje finanse. Rozwiązuje problemy. Buduje relacje.
Jeśli taka osoba przez sześć czy dwanaście miesięcy nie może pracować z powodu poważnej choroby albo urazu, problem nie ogranicza się do jej zdrowia.
- Czy firma nadal może działać?
- Kto przejmie obowiązki?
- Czy spółka będzie mogła dalej wypłacać dochód?
- Czy rodzina poradzi sobie bez pieniędzy, które normalnie pochodzą z firmy?
- Co z mortgage, rachunkami i pozostałymi zobowiązaniami?
- A jeśli właściciela zabraknie całkowicie — czy rodzina będzie zabezpieczona finansowo?
To nie są wyłącznie pytania o ubezpieczenie. To pytania o business continuity.
Business Protection to nie jedna polisa
Business Protection to szersze podejście do zabezpieczenia firmy przed finansowymi konsekwencjami śmierci, poważnej choroby lub długotrwałej niezdolności do pracy właściciela albo kluczowej osoby.
W zależności od sytuacji może obejmować między innymi Relevant Life Plan, Executive Income Protection, Key Person Protection, Share Protection czy Business Loan Protection.
Nie każda firma potrzebuje wszystkich tych rozwiązań.
Dlatego analiza powinna zaczynać się od ryzyka, a nie od produktu.
Co to jest Relevant Life Plan?
Relevant Life Plan dla dyrektorów LTD – SBS
Relevant Life Plan, czyli RLP, to indywidualne life insurance wykupywane i opłacane przez firmę dla pracownika — w tym dla zatrudnionego w spółce dyrektora.
Można myśleć o nim jako o rozwiązaniu podobnym do death-in-service benefit, ale przeznaczonym również dla bardzo małej firmy, nawet takiej, która ma jednego dyrektora będącego pracownikiem spółki.
Polisa jest zazwyczaj zapisywana w odpowiednim trust, dzięki czemu świadczenie może trafić do wskazanych beneficjentów zgodnie z zasadami trustu.
Relevant Life Plan może mieć również korzystne traktowanie podatkowe, ponieważ składkę finansuje firma zamiast pracownika z jego opodatkowanego dochodu.
Nie oznacza to jednak, że każda składka automatycznie kwalifikuje się do Corporation Tax relief. Traktowanie podatkowe zależy od indywidualnej sytuacji firmy oraz spełnienia odpowiednich zasad HMRC.
SBS nie świadczy usług doradztwa podatkowego, dlatego kwestie podatkowe należy potwierdzić z księgowym lub tax adviserem.
Kalkulator Relevant Life Plan – SBS
Kto może rozważyć Relevant Life Plan?
Między innymi dyrektor LTD zatrudniony przez własną spółkę, kluczowy pracownik lub właściciel firmy działający przez limited company i będący pracownikiem tej spółki.
RLP nie jest odpowiednim rozwiązaniem dla każdego. Na przykład sole trader nie może wykupić go dla siebie jako pracodawca.
Warunki i kryteria różnią się również pomiędzy ubezpieczycielami.
Co to jest Executive Income Protection?
Executive Income Protection dla dyrektorów LTD – SBS
Executive Income Protection, czyli EIP, działa inaczej.
Jego celem jest pomóc firmie utrzymać dochód dyrektora lub kluczowego pracownika, jeśli choroba lub uraz uniemożliwiają mu pracę przez dłuższy czas.
Polisę posiada i opłaca spółka.
W przypadku uznanego claim świadczenie trafia najpierw do firmy, która może następnie wykorzystać je do dalszego wypłacania wynagrodzenia przez payroll.
W zależności od produktu i ubezpieczyciela przy ustalaniu możliwego poziomu ochrony mogą być uwzględniane między innymi salary, regular bonuses i określone dividends.
Niektóre rozwiązania pozwalają również uwzględnić dodatkowe koszty pracodawcy.
Poziom ochrony, deferred period, długość wypłaty świadczenia oraz definicja niezdolności do pracy zależą od konkretnej polisy i underwriting.
Executive Income Protection a prywatne Income Protection
Najważniejsza różnica dotyczy tego, kto posiada polisę i kto finansuje ochronę.
Przy personal Income Protection składkę płacisz zazwyczaj sam ze swojego prywatnego dochodu.
Przy Executive Income Protection składkę opłaca firma.
Świadczenie z EIP trafia najpierw do firmy, a jeśli jest następnie wypłacane ubezpieczonej osobie jako wynagrodzenie, przechodzi przez standardowy payroll i podlega odpowiedniemu Income Tax oraz National Insurance.
Dlatego EIP nie należy przedstawiać jako „tax-free income”.
Potencjalna korzyść polega przede wszystkim na sposobie finansowania ochrony przez firmę oraz możliwości uwzględnienia struktury wynagrodzenia dyrektora.
Dokładne traktowanie podatkowe zależy od indywidualnej sytuacji.
Jak zacząć zabezpieczać firmę?
Nie zaczynałbym od wyboru ubezpieczyciela.
Najpierw odpowiedziałbym na kilka prostych pytań:
- Co wydarzyłoby się z firmą, gdybym przez 6–12 miesięcy nie mógł pracować?
- Jak długo biznes mógłby funkcjonować bez mojego aktywnego udziału?
- Czy firma nadal mogłaby wypłacać mój dochód?
- Kto w firmie jest naprawdę kluczowy?
- Co wydarzyłoby się z finansami mojej rodziny, gdyby mnie zabrakło?
- Jakie polisy lub employee benefits już posiadam?
- Czy obecna ochrona odpowiada temu, jak dziś wygląda moja firma i mój dochód?
Dopiero wtedy można ocenić, czy istnieje luka i jakie rozwiązanie może być odpowiednie.
Rozwój firmy to nie tylko pytanie „jak rosnąć?”
Podczas BPCF rozmawialiśmy o różnych ścieżkach rozwoju firm.
Specjalizować się czy dywersyfikować? Zatrudniać czy outsourcować? Kupować sprzęt czy wynajmować? Jak utrzymać dobrych ludzi? Jak planować kolejne projekty?
To wszystko są ważne pytania.
Dodałbym do nich jeszcze jedno:
Jak chronić to, co już udało się zbudować?
Bo rozwój bez odporności może po prostu oznaczać większy biznes z większą liczbą zobowiązań.
Protect the owner. Protect the business.
Nie jesteśmy w stanie usunąć każdego ryzyka z prowadzenia firmy.
Nie zabezpieczymy się przed każdym złym kontraktem, utratą klienta czy zmianą rynku.
Możemy jednak przygotować plan na sytuację, w której właściciel lub inna kluczowa osoba nie może dalej pracować.
Jeśli prowadzisz LTD w UK i nie wiesz, co wydarzyłoby się wtedy z Twoim dochodem, firmą i rodziną, warto to sprawdzić zanim taki plan stanie się potrzebny.
Ważne informacje
Ten artykuł ma charakter ogólny i informacyjny. Nie stanowi indywidualnej porady finansowej, podatkowej ani prawnej.
Odpowiedni rodzaj i poziom ochrony zależą od indywidualnej sytuacji, struktury firmy, sposobu wynagradzania, stanu zdrowia, zawodu oraz kryteriów konkretnego ubezpieczyciela.
Tax treatment zależy od indywidualnych okoliczności oraz obowiązujących przepisów HMRC i może ulec zmianie. Step by Step Financial Solutions Ltd nie świadczy usług doradztwa podatkowego. W sprawach podatkowych należy skonsultować się z odpowiednio wykwalifikowanym księgowym lub doradcą podatkowym.
As with all insurance policies, conditions and exclusions will apply.
Step By Step Financial Solutions Ltd is an Appointed Representative of Stonebridge Mortgage Solutions Ltd, which is authorised and regulated by the Financial Conduct Authority.
FCA register number: 780408.
Źródła
- Office for National Statistics, Business demography, UK: 2025
- The Insolvency Service, Company Insolvency Statistics, October 2026
- Office of the Small Business Commissioner, Late Payments Research
- PBLINK, Never Settle: Lessons on Building a Business in London
- British Polish Construction Forum 2026 – event information